每月 2 次专家线上财税答疑|第 21 期,股权转让、出口退税、折旧补提、坏账核销、房产税、企业注销真实问题专家解答,财务人收藏备用!
一、股权转让|大股东欠公司往来款,是否存在视同分红补个税风险
问题:做股权转让时,大股东长期欠付公司款项,往来挂账超一年以上,企业账面利润亏损,大股东会不会被税务认定为分红,需要补缴分红个税?
解答:核心看是否踩中财税〔2003〕158号文的红线——个人股东从公司借款,在该纳税年度终了后既不归还,又未用于企业生产经营的,未归还的借款可被视同对企业个人的红利分配,按「利息、股息、红利所得」补缴 20% 个人所得税。风险高低可以这样判断:
- 借款跨年仍未归还、又不能证明用于生产经营的,属于典型触发情形;借款发生时点账面未分配利润为正数、且金额大于股东欠款的,被认定视同分红的风险进一步加大;
- 公司持续亏损、未分配利润一直为负数的,因无可分配利润,可作为抗辩理由,被认定为分红的概率相对较低;但实务中部分税务机关仍会直接按 158 号文认定,最终需结合完整财务报表和资金用途综合判断,不宜心存侥幸。
- 防范建议:股东借款尽量在年度终了前归还,或留存借款用于生产经营的证据(购销合同、付款凭证、入账记录等);股权转让前应先行清理大股东往来款,避免给交易定价和个税申报埋下隐患。
二、出口退税实务问题
问题 1:出口发票与海关汇率不一致产生差额
问题:企业出口发票按照每月第一个工作日汇率开具,海关使用另外一套汇率,两者产生金额差异,是否开票也要改成海关当日汇率?
解答:
- 海关计征采用其每月公布的汇率(按现行《海关进出口货物征税管理办法》,为上月第三个星期三公布的人民币汇率中间价),与企业开票汇率本来就不同源,不一致属正常现象;企业不需要跟随海关当日汇率开票;
- 外销收入按《增值税法实施条例》第十七条折算:可选销售额发生当日或当月 1 日的人民币汇率中间价,确定折合率后 12 个月内不得变更;汇率差异属于口径差异,本身不影响出口退税;
- 提示:折算汇率应选「出口当日」或「当月 1 日」的中间价;若现按每月第一个工作日汇率开票(当月 1 日恰逢节假日时两者不同),建议统一为当月 1 日,避免申报口径争议。
- 如果税务预警提示差异,按要求填写表格、提交情况说明即可。
问题 2:出口退税申报比对不通过,外销开票金额和海关报关单金额存在差异
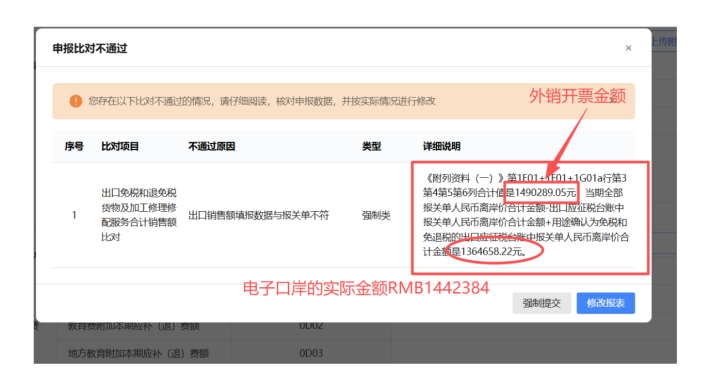
现象:升级新版增值税申报后,系统弹出强制比对疑点,申报销售额与海关抓取 FOB 金额不一致,算不清系统取数逻辑;退税联出口日期和单一窗口报关日期不一致。
解答:
✅ 排查操作步骤:
- 从电子口岸 / 单一窗口按出口日期导出全部报关单清单,包含成交方式、币制、运保费,和免抵退申报明细逐票核对,区分差异形成原因;
- 完成报关单用途确认,不要漏确认报关单;
- 区分跨期申报差异:上期出口、本期才申报报关单,会形成合理时间性差异;
- 月末结关数据未同步导致的数据时差,可以联系税局刷新数据,多数下期会自动消除。
口径说明:
- 出口发票是否包含运保费,以业务合同约定为准;海关提取给到电子税务局的是报关单 FOB 离岸金额;
- 核实全部数据、留存好核对底稿后,可以直接强制提交申报;实务中不强制将申报销售额调整为报关单口径,但差异应能作出合理解释,核对底稿留档备查。
问题 3:外贸企业出口发票,运费保费怎么开?两种模式账务处理
模式一:出口发票金额含运保费(企业最常用,税局接受度高)
全部货款 + 运保费计入主营业务收入,支付货代的运保费计入销售费用。
确认收入 借:应收账款‑客户 贷:主营业务收入‑出口销售收入(货款 + 运保费合计)
支付货代运保费 借:销售费用‑出口运保费 贷:银行存款
模式二:发票不含运保费,单独向客户收取运费
重点:向客户收取运费>实际付给货代运费,差额不属于代收代付,属于货运代理收益。
确认货物收入 借:应收账款‑客户(货款) 贷:主营业务收入‑出口销售收入(仅货款)
挂应收客户运费 借:应收账款‑客户(应收运费全额) 贷:其他应付款‑货代运费
支付货代运费 借:其他应付款‑货代运费(实际支付运费) 贷:银行存款
运费赚取的差额部分 借:其他应付款‑货代运费(差额) 贷:其他业务收入‑运费代理收入
提示:实务不建议直接冲减销售费用,将差额计入其他业务收入,更加符合准则和税务核查要求。
补充:上述差额法适用于企业仅起代收代付(代理人)作用的情形;若执行新收入准则且企业对运输构成主要责任人,向客户收取的运费应全额确认收入、支付货代的运费计入成本。该差额收入如构成国际货物运输代理服务,可按规定享受增值税免税,注意单独核算,口径建议提前与主管税务机关确认。
三、固定资产折旧|以前年度少计提房屋折旧处理
问题:企业几年前无收入,少计提一年房屋折旧,是补提折旧?还是顺延往后多提一年?金额较大能否分年度补提?房产企业,房屋用于出租,租金为营业收入。
解答:
- 会计处理:以前年度少提折旧属于前期差错。执行企业会计准则且金额重大的,应通过「以前年度损益调整」追溯调整;金额不重大或执行小企业会计准则的(差错更正采用未来适用法),当年直接补提、计入相关费用即可,不必做复杂的追溯调整;
- 但要注意:无论房屋是否出租、有无租金收入,只要仍作为固定资产(或成本模式投资性房地产)核算,就应按规定继续计提折旧,空置房屋的折旧一般计入管理费用;
- 税务处理:房屋、建筑物税法明确最低折旧年限为 20 年(《企业所得税法实施条例》第六十条),与取得收入相关的房屋折旧,即使未出租也可税前扣除。以前年度少提的折旧属于「应扣未扣」支出,按国家税务总局公告 2012 年第 15 号第六条,作出专项申报及说明后,可追补至所属年度扣除,追补确认期限不超过 5 年;若在补提当年直接扣除且不追补,汇算清缴时存在被要求纳税调增的风险。
实务提示:出租房屋按投资性房地产核算的,成本模式下计提折旧计入其他业务成本、与租金收入配比;采用公允价值模式的,会计上不提折旧,但税法仍可按成本计提折旧扣除,汇算清缴需做相应调整。空置房产同样应正常计提折旧,并关注房产税纳税义务。
四、往来款坏账处理
场景 1:两家企业历史往来,一方单方面代垫款项挂其他应收款,对方不知情,往来差异如何处理
解答:会计上可以确认坏账损失;但该款项系单方代垫、对方并不知情,难以证明损失真实发生且与企业生产经营相关,企业所得税税前扣除通常不被认可,汇算清缴时做纳税调增。按国家税务总局公告 2018 年第 15 号,资产损失申报扣除只需填报年度申报表相应明细表,内部审批资料、往来凭证等留存备查即可,无需另行报送。
场景 2:小企业会计准则,对外投资子公司已经注销清算,其他应收款无法收回
问题:2016 年收购子公司,现已注销清算,挂账其他应收款无法收回;如何做账?能否税前扣除?
解答:
- 会计分录(小企业准则) 借:营业外支出 贷:其他应收款
- 关联方坏账并非一律不得扣除:按独立交易原则向关联企业提供借款形成的债权损失,准予税前扣除(国家税务总局公告 2011 年第 25 号第四十五条),应作专项说明,中介机构专项报告及相关证明资料留存备查。但实务中,无偿借款给关联方形成的坏账,税务机关普遍不认可扣除,多数情况下汇算清缴仍需纳税调增,建议先与主管税务机关沟通口径;子公司已注销清算的,清算注销证明等证据要留存完整。
五、房产税、契税实操
问题 1:债务重组取得房产,待出售、不自用不出租,是否交房产税?
解答:房产税由产权所有人缴纳。房产已过户至本公司名下,哪怕只持有待售、未自用不出租,产权归属期间公司即属于房产税纳税义务人,按房产原值一次减除 10%~30%(各省比例不同)后的余值、年税率 1.2% 缴纳。符合「六税两费」优惠条件的小规模纳税人、小型微利企业,房产税可减半征收(财政部 税务总局公告 2023 年第 12 号,执行至 2027 年底)。例外:房地产开发企业自建的商品房在售出前不征房产税(售出前已使用或出租、出借的除外)。
问题 2:购入厂房,尚未过户,契税、房产税什么时候缴纳?
解答:两个税种的纳税义务时间不同,契税并不是「过户之后」才缴——
契税:纳税义务发生时间为签订房屋权属转移合同的当日(《契税法》第九条),并应当在办理权属登记(过户)前申报缴纳(《契税法》第十条)——先缴契税、再办过户,契税完税凭证是过户的前置材料;
房产税:购置新建厂房,自房屋交付使用之次月起缴纳;购置存量厂房,自办理权属转移登记、签发房屋权属证书之次月起缴纳(国税发〔2003〕89号)。若厂房已实际交付使用却长期不过户,存在被要求自交付次月起补缴房产税并加收滞纳金的风险,建议尽快完成过户。
六、债务 & 企业注销相关
问题:合伙企业对外有股权投资,想要注销,对外投资款放弃不要,可以直接注销吗?账务如何处理?
解答:不能直接注销。合伙企业解散应当依法清算,清算前须处置(转让收回或依法分配)对外股权投资;实务中工商注销一般要求先清理完毕对外投资,可由合伙人或其他受让方受让,包括做 0 元(低价)股权转让,不处置股权通常无法完成注销。
税务提醒:0 元转让的计税依据明显偏低又无正当理由的,税务机关有权核定转让收入(《税收征管法》第三十五条),自然人合伙人需按「经营所得」补缴 5%~35% 个人所得税(合伙企业转让股权不适用个人股东转让的 67 号公告核定办法);注销前还应完成经营所得的清算申报,建议提前与主管税务机关沟通。
账务处理:
借:投资收益——处置损失(执行小企业会计准则的,计入「营业外支出」)
贷:长期股权投资
以上为本场线上答疑全部精华内容。我们每月开展 2 次专家线上财税答疑,欢迎大家持续关注,后续分享更多一线财税实操干货。欢迎转发分享给财务同行!